Verifica KYC Cocoa Casino: documenti e controlli sui prelievi
 Available in US
In sintesi: la pagina Banking di Cocoa Casino elenca documenti concreti per la gestione di un prelievo. Per i pagamenti con carta indica documento d’identità o passaporto, prova recente di indirizzo, copia fronte e retro della carta con parte dei numeri oscurata e un Card Authorization Form firmato. Per metodi alternativi come Neteller o Skrill indica documento d’identità o passaporto e una bolletta recente con nome e indirizzo corrispondenti al conto. I documenti possono essere richiesti anche nell’ambito dei controlli antifrode. Non è indicato un tempo universale per la sola fase KYC.
Quali documenti KYC indica Cocoa Casino
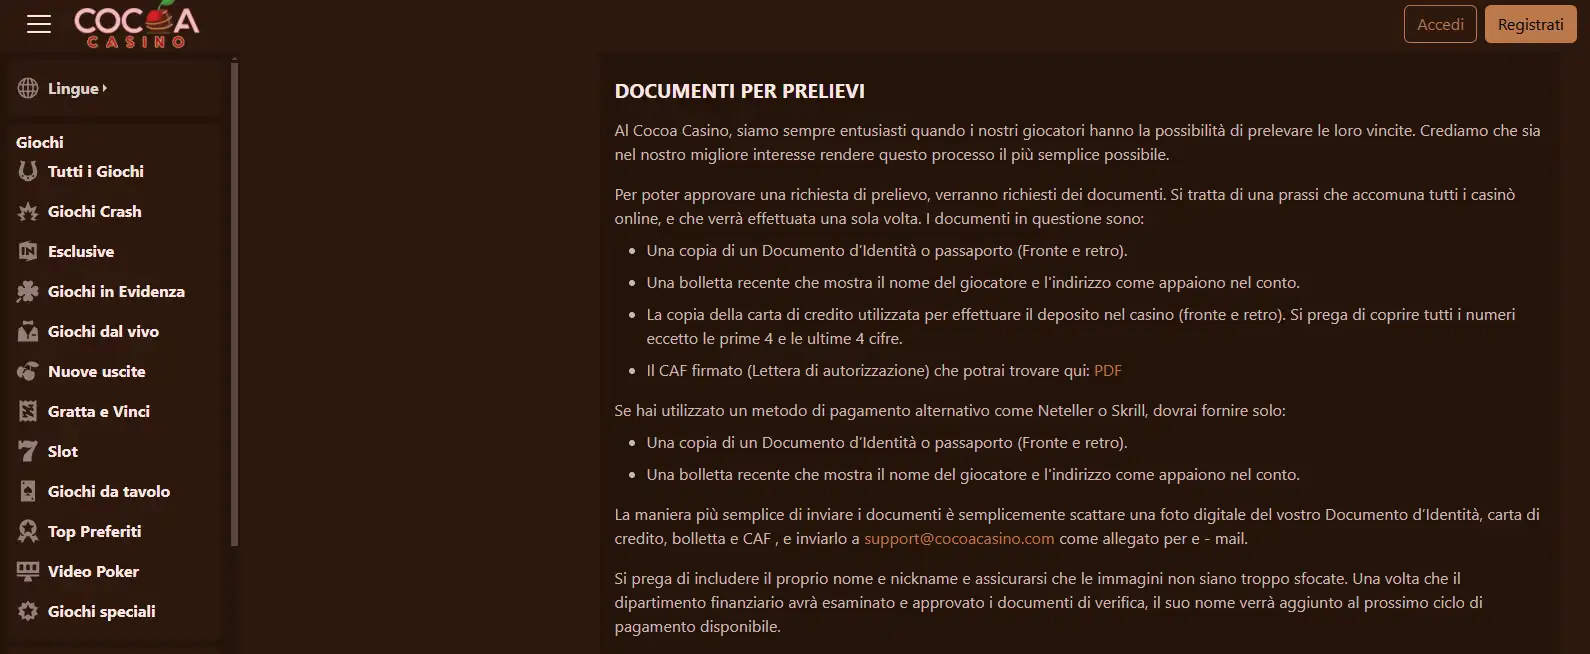
Nella sezione dedicata ai prelievi, Cocoa Casino presenta la documentazione richiesta per approvare un prelievo pendente. La lista parte da una copia del documento d’identità o del passaporto, fronte e retro, e da una bolletta recente che mostri nome e indirizzo come registrati sul conto.
Se è stata utilizzata una carta di credito o debito, Cocoa Casino richiede anche una copia fronte e retro della carta e un Card Authorization Form firmato. Per la copia della carta, il testo indica di coprire i numeri lasciando visibili soltanto le prime quattro e le ultime quattro cifre.
Per metodi alternativi come Neteller o Skrill, Banking presenta una richiesta più corta: documento d’identità o passaporto e bolletta recente con nome e indirizzo coerenti con l’conto. Questo non significa che ogni caso venga gestito in modo identico. Cocoa si riserva di richiedere documentazione per convalidare un conto quando lo ritiene necessario nell’ambito dei controlli antifrode.
Per le carte, l’oscuramento parziale dei numeri riduce la quantità di dati esposti: devono restare visibili soltanto le prime quattro e le ultime quattro cifre. Nome, indirizzo e intestazione del metodo di pagamento devono inoltre essere coerenti con il conto, perché Cocoa Casino collega la documentazione alla gestione antifrode e all’approvazione del prelievo.
Tabella documenti: carta e metodo alternativo
| Situazione | Documenti indicati dalla pagina Banking | Nota pratica |
|---|---|---|
| Verifica di identità | Copia di documento d’identità o passaporto, fronte e retro | I dati devono essere coerenti con quelli usati sul conto. |
| Prova di indirizzo | Bolletta recente con nome e indirizzo | Nome e indirizzo devono apparire come nell’conto. |
| Deposito con carta | Copia fronte e retro della carta con numeri parzialmente coperti | La pagina chiede di lasciare visibili prime quattro e ultime quattro cifre. |
| Deposito con carta | Card Authorization Form firmato | È un requisito specifico indicato dalla fonte ufficiale. |
| Metodo alternativo come Neteller o Skrill | Documento/passaporto e bolletta recente | La pagina Banking non aggiunge carta e CAF a questo esempio. |
La richiesta documentale può cambiare in base al conto e al metodo di pagamento. Se il conto mostra documenti aggiuntivi, è quella richiesta a incidere sul prelievo. Conservare una copia dei file inviati e la data di trasmissione può aiutare a seguire eventuali richieste successive.
Perché il KYC incide sul prelievo
Il collegamento tra verifica e prelievo è esplicito. La pagina Banking presenta i documenti come necessari per approvare un prelievo pendente e afferma che, una volta revisionati e approvati dal reparto Finance, il nome del giocatore viene aggiunto al successivo ciclo di pagamento. I Termini aggiungono che un prelievo pendente richiede anche autorizzazione da parte del reparto antifrode.
Quindi il trasferimento verso banca, carta, portafoglio elettronico o criptovalute non è il primo passaggio. Prima possono esserci convalida dei dati, controllo documentale e autorizzazione interna. È il motivo per cui un metodo tecnicamente rapido non garantisce da solo un prelievo rapido: la coda del processore arriva dopo i controlli che il casinò ritiene necessari.
I Termini distinguono anche i limiti settimanali in base allo stato del conto. La guida ai prelievi riporta le soglie e la regola 10x separatamente. Qui il punto centrale è l’effetto operativo del KYC: un conto non ancora approvato può seguire condizioni diverse da un conto già approvato.
Quanto dura la verifica KYC
Cocoa Casino non indica un tempo universale per completare la sola revisione KYC. La pagina Banking descrive il passaggio di revisione e approvazione da parte del Finance department, mentre i tempi effettivi possono dipendere dalla completezza dei documenti e dagli eventuali controlli antifrode.
Questo dato va distinto dai tempi di prelievo. I Termini indicano che l’approvazione di un withdrawal può richiedere fino a 12 giorni lavorativi dopo il completamento dell’autorizzazione e descrivono un obiettivo complessivo di processo entro 1 – 12 giorni lavorativi. Quel numero riguarda il percorso di prelievo descritto nei Termini, non una promessa sulla durata isolata del controllo KYC.
Documenti leggibili, dati coerenti e un metodo di pagamento intestato al giocatore riducono le incongruenze che possono rallentare il processo. La durata concreta può comunque variare in base al tipo di documento e agli eventuali controlli aggiuntivi.
Come inviare i documenti secondo la pagina ufficiale
Banking consiglia di acquisire immagini digitali dei documenti e inviarle a [email protected]. Il testo chiede di includere nome e nome utente e di assicurarsi che le immagini non siano troppo sfocate. Queste indicazioni sono utili perché riducono il rischio di un rifiuto dovuto semplicemente a materiale illeggibile.
Per la carta, la stessa fonte chiede un’oscurazione parziale dei numeri. È un dettaglio importante: non serve esporre l’intera numerazione per seguire la procedura descritta nella pagina. Non vengono invece aggiunte qui istruzioni su selfie, video, estratti conto o altri file che non fanno parte della lista primaria corrente.
Controlli antifrode e possibilità di richiesta aggiuntiva
La pagina Banking specifica che la documentazione può essere richiesta anche per finalità di prevenzione delle frodi e che il casinò si riserva il diritto di richiedere verifiche per convalidare un conto ritenuto necessario. I Termini collegano inoltre i prelievi pendenti all’autorizzazione del Fraud department.
Questo significa che il KYC non va letto soltanto come una formalità finale. Può essere parte della gestione del rischio sul conto e sui pagamenti. Se i dati registrati, il titolare del metodo di deposito e i documenti non coincidono, il controllo può diventare più importante. La pagina Banking dice espressamente che i depositi devono essere effettuati con conto bancario, carta, portafoglio elettronico o altro metodo registrato a nome del giocatore.
La soluzione pratica è prevenire le incongruenze: usare dati reali durante la registrazione, mantenere lo stesso nome sui metodi di pagamento e conservare documenti aggiornati. Non crea una garanzia di approvazione, ma evita problemi facilmente prevedibili.
Documenti mancanti e richiesta di prelievo
I Termini correnti affermano che, per approvare un prelievo, il giocatore può essere chiamato a fornire documentazione e informazioni per la verifica del conto. Il testo stabilisce inoltre che la mancata presentazione dei documenti richiesti entro 30 giorni dalla richiesta di prelievo comporta la cancellazione del withdrawal. È una clausola precisa e rilevante perché lega la verifica a una scadenza del processo di prelievo.
La stessa sezione afferma che l’approvazione dipende dalle condizioni applicabili e dalla verifica della documentazione richiesta. Perciò, se arriva una richiesta KYC durante un prelievo, ignorarla non lascia semplicemente il prelievo “in attesa” senza conseguenze. La documentazione fa parte del percorso descritto dai Termini.
Questo non permette però di stimare quanto tempo impiegherà il reparto a validare i file una volta inviati. Il limite di 30 giorni riguarda il tempo concesso per fornire quanto richiesto, non un SLA di verifica del casinò.
KYC Cocoa e sistema ADM: non sono la stessa cosa
La verifica documentale di Cocoa Casino è un processo interno del marchio collegato a identità, pagamenti e antifrode. Non va presentata come una verifica ADM né come prova che il conto rientri nel sistema concessorio italiano. La pagina dedicata alla licenza e ADM tratta separatamente lo stato regolatorio.
Questa distinzione è importante anche per il lettore. Un documento approvato dal casinò può sbloccare o far avanzare un processo interno di conto o prelievo, ma non trasforma quella procedura in identificazione effettuata da un concessionario ADM. La verifica KYC e la licenza locale rispondono a domande diverse.
Il fatto che Cocoa Casino non compaia tra i concessionari ADM non modifica la natura della procedura KYC del marchio. Il controllo documentale resta un processo interno collegato a identità, pagamenti e antifrode, distinto dal sistema concessorio italiano.
Cosa può cambiare nella richiesta documentale
La lista dei documenti può dipendere dal metodo di pagamento, dallo stato del conto e dai controlli antifrode. Per le carte, Cocoa Casino indica documento di identità, prova di indirizzo, copia parzialmente oscurata della carta e Card Authorization Form; per metodi alternativi come Neteller o Skrill indica una lista più breve.
I Termini collegano inoltre i documenti al percorso di prelievo e prevedono conseguenze se una richiesta resta incompleta oltre il periodo indicato. Non esiste invece un tempo universale per la sola fase KYC. Per il quadro generale del marchio torna alla recensione Cocoa Casino.
Contenuto creato dal team «Cocoacasinohubit.com»